La fine dell’illusione
Per oltre un decennio il mondo occidentale ha vissuto all’interno di una gigantesca illusione monetaria. Tassi vicini allo zero, liquidita infinita, debito economico e mercati finanziari continuamente sostenuti dalle banche centrali.
Dopo il 2008 il sistema economico globale e stato mantenuto artificialmente attraverso quantitative easing, espansione monetaria e crescita costante del debito pubblico. Ma oggi qualcosa sta cambiando. L’inflazione e tornata. I consumatori rallentano. Le aziende assumono meno. L’intelligenza artificiale accelera. Le grandi istituzioni finanziarie iniziano ad ammettere che il mondo potrebbe essere entrato in una nuova fase storica.
Non e soltanto una crisi. Potrebbe essere la fine dell’era del denaro facile.
La domanda centrale
Il sistema economico moderno e ancora sostenibile quando debito, tecnologia e moneta cambiano insieme?
Debito e rendimenti: pressione crescente
linee indicative - debito / rendimenti / pressione macro
Le banche centrali sono intrappolate
Negli anni ’70 Paul Volcker porto i tassi americani vicino al 20%. Oggi pero esiste una differenza enorme: il debito globale ha raggiunto livelli storici. Ogni aumento dei tassi aumenta il costo del debito pubblico, rallenta l’economia, colpisce il mercato immobiliare e aumenta il rischio di recessione.
Il sistema moderno e diventato dipendente dal denaro facile. Se le banche centrali alzano troppo i tassi, rischiano una crisi del debito. Se stampano denaro, rischiano nuova inflazione e svalutazione monetaria.
Molti analisti iniziano a confrontare l’attuale ciclo con gli anni Settanta: shock energetici, inflazione persistente, instabilita geopolitica e rallentamento economico. La storia non si ripete perfettamente, ma spesso fa rima.
Il rischio piu credibile non e necessariamente il collasso improvviso, ma una lunga fase di repressione finanziaria: rendimenti controllati, moneta svalutata lentamente e debito eroso nel tempo dall’inflazione.
30%
Debito/PIL USA negli anni 70
120%+
Debito/PIL USA oggi
AI
Nuova frattura del lavoro
La nuova geografia europea
L’Europa non vive una crisi uniforme. Alcuni paesi soffrono il costo dell’energia e il peso del debito; altri beneficiano di industria, risorse, disciplina fiscale o fiducia monetaria.
GERMANIA
Industria sotto stress: energia, Cina ed export non sostengono piu il vecchio modello.
FRANCIA
Potenza politica, ma con debito elevato, tensioni sociali e pressione fiscale.
REPUBBLICA CECA
Stabilita manifatturiera e posizione strategica, ma dipendenza dalla Germania.
POLONIA
Nuovo polo industriale emergente, beneficiario della rilocalizzazione europea.
NORVEGIA
Energia, sovranita e fondo sovrano: una delle economie piu solide d’Europa.
SVEZIA
Innovazione forte, ma mercato immobiliare vulnerabile e debito privato alto.
SVIZZERA
Fortezza finanziaria: franco forte, basso debito e fiducia internazionale.
ITALIA
Debito elevato, ma resilienza familiare, ricchezza privata e patrimonio reale.
Tre blocchi emergono
Occidente: debito e stagnazione. Europa Centrale: manifattura e rilocalizzazione. Nord e Svizzera: energia, fiducia monetaria e resilienza.
Mercato del lavoro: la debolezza nascosta
Il tasso ufficiale di disoccupazione puo nascondere fragilita reali. Se le persone smettono di cercare lavoro, scompaiono dalle statistiche.
Dal 2024 sono emersi segnali importanti: rallentamento delle assunzioni, diminuzione delle offerte di lavoro, riduzione delle dimissioni volontarie, aumento dei lavoratori scoraggiati, crescita del lavoro precario e giovani sempre piu pessimisti.
Molti consumatori percepiscono la debolezza economica molto prima dei dati ufficiali. Le persone non vivono dentro il PIL. Vivono dentro affitto, bollette, carburante, assicurazioni, salari e debiti. Ed e proprio qui che nasce il malessere sociale crescente.
L’intelligenza artificiale potrebbe diventare il piu grande boom produttivo degli ultimi decenni, oppure il piu grande acceleratore di disuguaglianza sociale. Molte aziende stanno gia riducendo assunzioni, automatizzando processi e sostituendo lavoro amministrativo. Il rischio reale non e la tecnologia: e la velocita della trasformazione.
AI + Lavoro
Automazione
Produttivita
Disuguaglianza
Pressione salari
Il punto centrale non e se l’AI
creera ricchezza, ma chi la
possiedera e chi verra escluso.
Oro, argento e asset reali
Storicamente oro, argento, energia e asset produttivi hanno protetto capitale durante inflazione, crisi del debito, svalutazione monetaria e instabilita geopolitica.
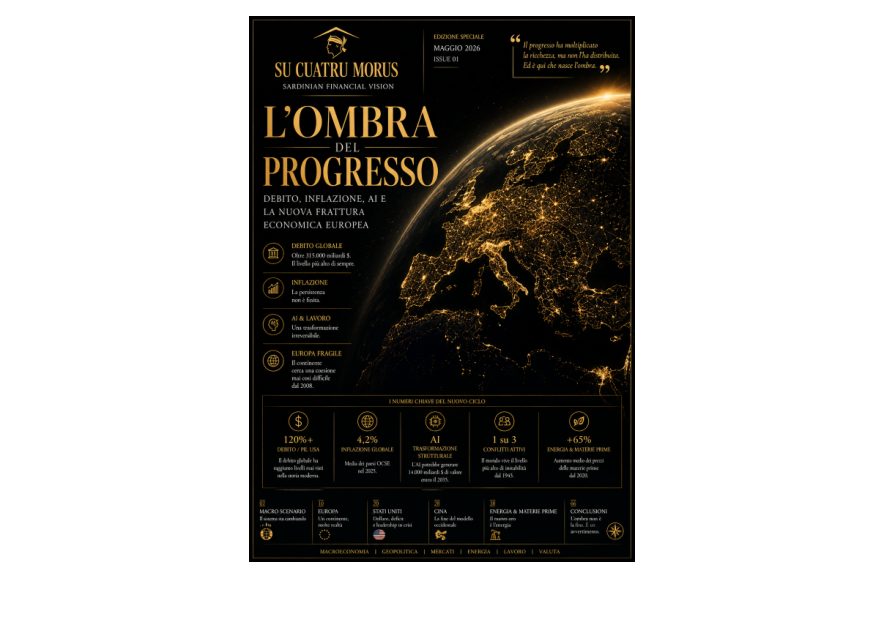
L’OMBRA DEL PROGRESSO
La vera battaglia dei prossimi anni non sara soltanto economica. Sara monetaria, geopolitica, sociale e tecnologica. Chi comprendera questi cambiamenti prima degli altri potrebbe non solo proteggersi, ma anche costruire il futuro.
SU CUATRU MORUS - SARDINIAN FINANCIAL VISION
Il PDF contiene anche fotografie, grafici e l’impaginazione editoriale.